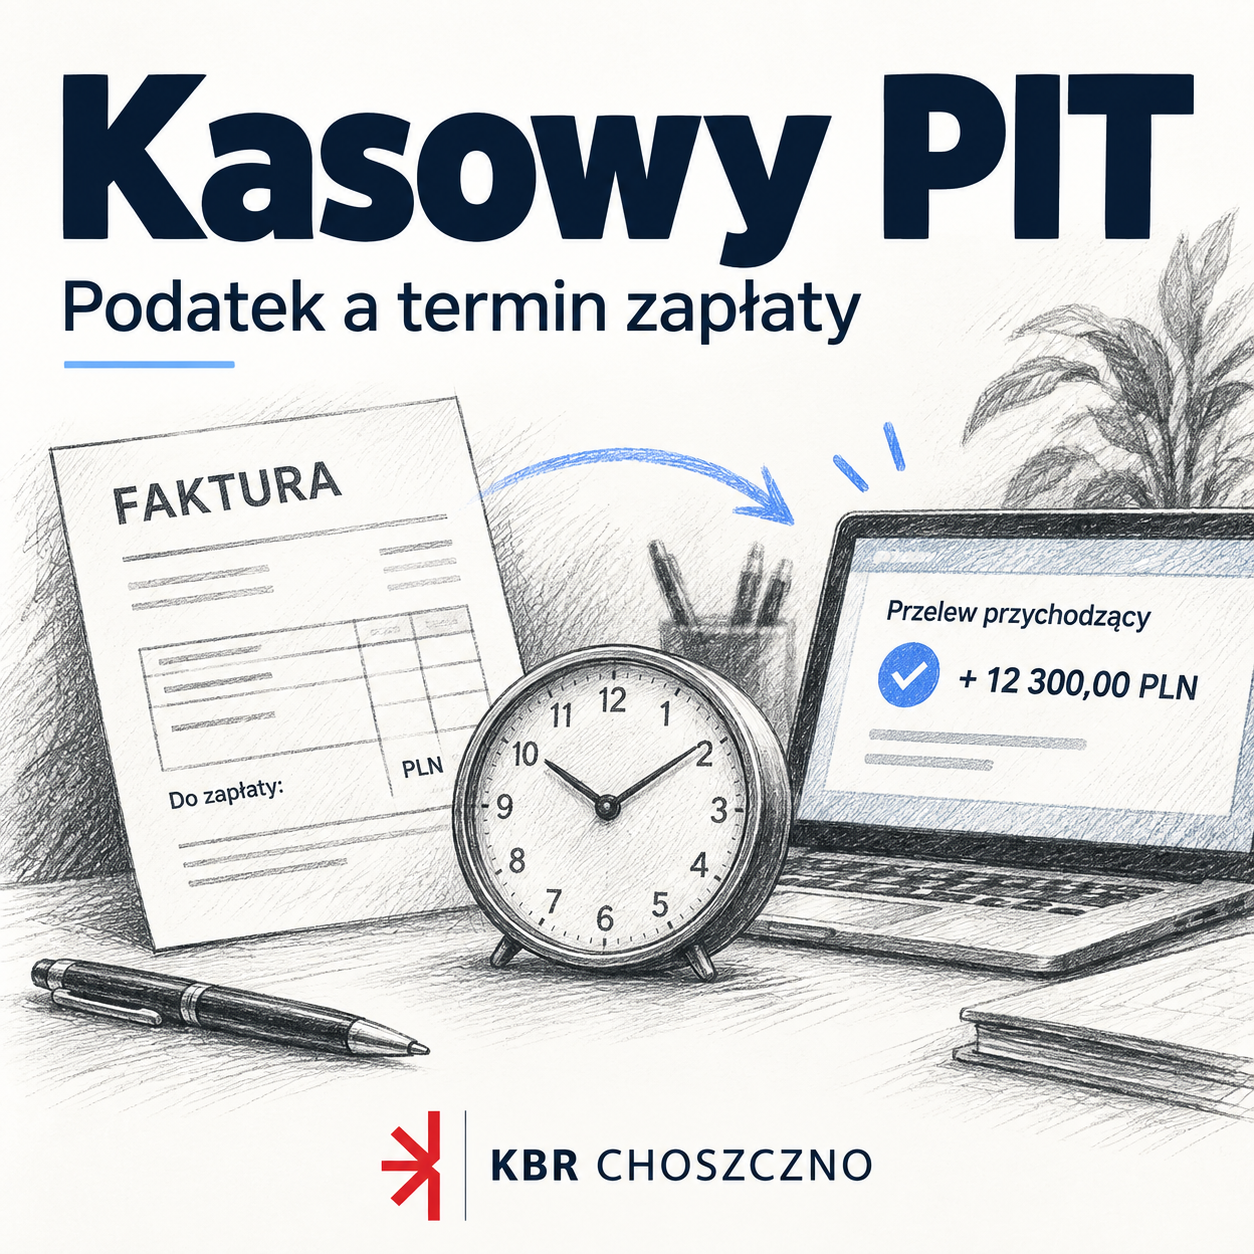
Kasowy PIT pozwala powiązać rozpoznanie określonych przychodów z otrzymaniem zapłaty. To rozwiązanie warto analizować w firmach, których kontrahenci płacą długo po wystawieniu faktury. Nie jest jednak automatyczne i nie oznacza bezterminowego odroczenia podatku.
Kto może wybrać tę metodę?
Od 2026 r. limit przychodów z samodzielnie prowadzonej działalności za poprzedni rok wynosi 2 mln zł. Potrzebne jest również spełnienie pozostałych warunków, w tym nieprowadzenie ksiąg rachunkowych i terminowe zgłoszenie wyboru. Rozwiązanie dotyczy działalności prowadzonej samodzielnie; nie należy automatycznie przenosić go na rozliczenia spółek.
Których przychodów dotyczy?
Metoda obejmuje określone transakcje między przedsiębiorcami, udokumentowane fakturami wystawionymi w ustawowych terminach. Ustawa przewiduje wyłączenia, m.in. dotyczące wskazanych transakcji z podmiotami powiązanymi i sprzedaży środków trwałych. Przed wdrożeniem trzeba więc przejrzeć strukturę klientów i rodzaje przychodów.
Zapłata częściowa i granica dwóch lat
Przy częściowym uregulowaniu należności rozpoznaje się odpowiednią część przychodu. Przychód trzeba jednak rozpoznać najpóźniej po upływie dwóch lat od wystawienia faktury albo przy likwidacji działalności. Brak zapłaty nie odsuwa więc opodatkowania na zawsze.
Koszty też trzeba przeanalizować
Kasowa metoda wpływa również na moment potrącania objętych nią kosztów. Zasadniczo znaczenie ma zapłata zobowiązania, z odrębnymi zasadami m.in. dla amortyzacji. Dlatego korzyść zależy zarówno od terminów wpływów od klientów, jak i od terminów własnych płatności.
Co zrobić jesienią?
Dla firmy działającej przez cały rok wybór nie następuje dowolnie w październiku. Warto teraz przygotować porównanie na kolejny rok: zestawić terminy płatności, udział sprzedaży objętej metodą i koszty obsługi ewidencji. Ustawowy termin oświadczenia to co do zasady 20 lutego roku podatkowego; dla rozpoczynających działalność obowiązują szczególne terminy. Przy planowaniu konkretnej daty trzeba uwzględnić reguły przesuwania terminów.
Przygotuj dla księgowości listę niezapłaconych faktur, typowe opóźnienia oraz strukturę klientów. Taka analiza pokaże, czy metoda daje Twojej firmie realną korzyść organizacyjną i finansową.
Źródła: informacja o podwyższeniu limitu; art. 14c, art. 22 ust. 4a–4b i art. 24a ustawy o PIT. Materiał szkoleniowy Magdaleny Pikuły, wrzesień 2026 r., s. 74–81. Stan informacji: 28.09.2026 r.