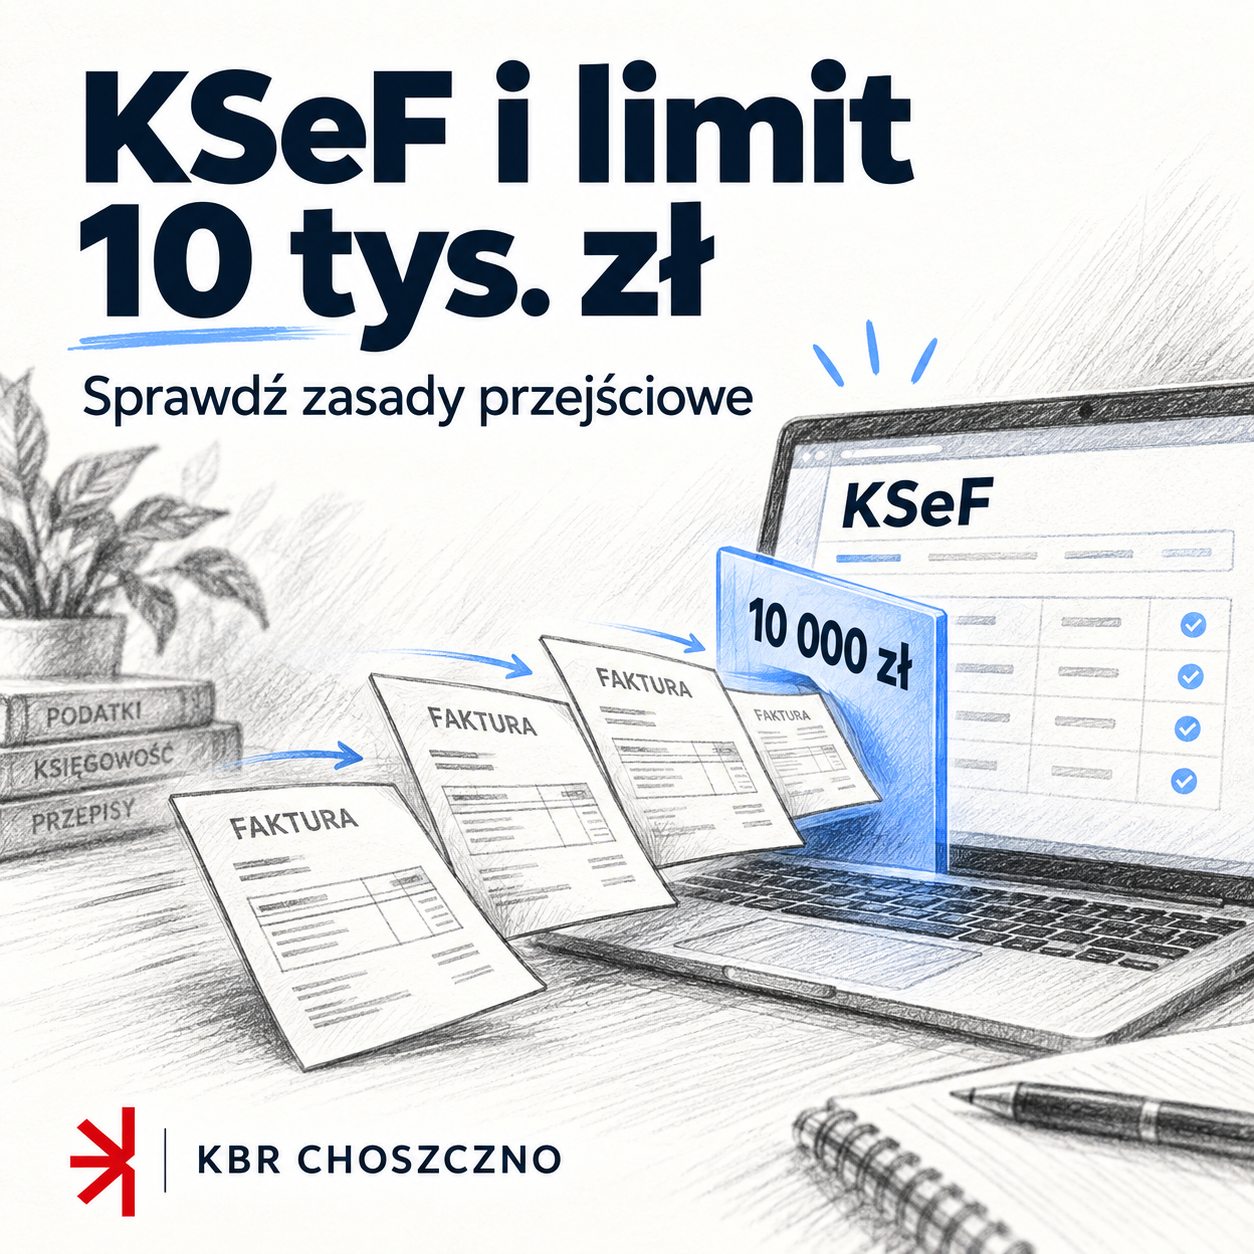
Do końca 2026 r. część najmniejszych podatników może korzystać z przejściowej możliwości wystawiania faktur poza KSeF. Warunkiem jest nieprzekroczenie miesięcznego limitu 10 000 zł brutto sprzedaży dokumentowanej fakturami objętymi tą regulacją. To nie jest ogólne zwolnienie z KSeF dla każdej małej firmy.
Co wlicza się do limitu?
Przy obliczeniu uwzględnia się kwoty brutto z faktur, które podatnik byłby obowiązany wystawić w KSeF. Ministerstwo Finansów wskazuje wyłączenia, m.in. faktury konsumenckie i określone dokumenty z kas rejestrujących. Znaczenie ma miesiąc wystawienia faktury. Nie należy utożsamiać tej wartości ze wszystkimi wpływami na konto ani z przychodem ustalanym na potrzeby PIT.
Przekroczenie zaczyna się od konkretnej faktury
Jeśli dotychczasowa wartość wynosi 9000 zł, a kolejna faktura objęta limitem ma wartość 2000 zł brutto, właśnie tę fakturę trzeba już wystawić w KSeF. Nie dopiero następną. Spadek sprzedaży poniżej limitu w kolejnym miesiącu nie przywraca tego uprawnienia.
Odbieranie faktur to osobne zagadnienie
Przejściowe ułatwienie w wystawianiu nie oznacza braku potrzeby odbierania faktur z systemu. Co do zasady obowiązek otrzymywania faktur w KSeF działa od 1 lutego 2026 r., z wyjątkami ustawowymi. Warto zatem mieć dostęp do dokumentów zakupowych i uzgodniony sposób ich przekazywania do księgowości.
Jak zorganizować kontrolę?
Wyznacz jedną osobę odpowiedzialną za śledzenie limitu. Jeżeli faktury wystawiają różne osoby lub oddziały, potrzebne jest wspólne zestawienie. W przeciwnym razie każda osoba może widzieć tylko część sprzedaży i przeoczyć moment przekroczenia.
Przed wystawieniem dokumentu sprawdzaj wartość narastającą w miesiącu oraz status klienta. Zadbaj też o gotowość programu i uprawnienia użytkowników jeszcze przed osiągnięciem granicy. Uruchamianie dostępu dopiero wtedy, gdy faktura czeka na wysyłkę, utrudnia pracę.
Przygotuj się na koniec okresu przejściowego
Wykorzystaj ostatnie miesiące roku na przetestowanie obiegu: wystawienie, odbiór, opis merytoryczny i przekazanie do rozliczenia. Każda z tych czynności powinna mieć wskazaną osobę odpowiedzialną.
Źródła: pytania i odpowiedzi KSeF, zasady obowiązywania KSeF; materiał szkoleniowy Magdaleny Pikuły, wrzesień 2026 r., s. 86–91. Stan informacji: 28.09.2026 r.