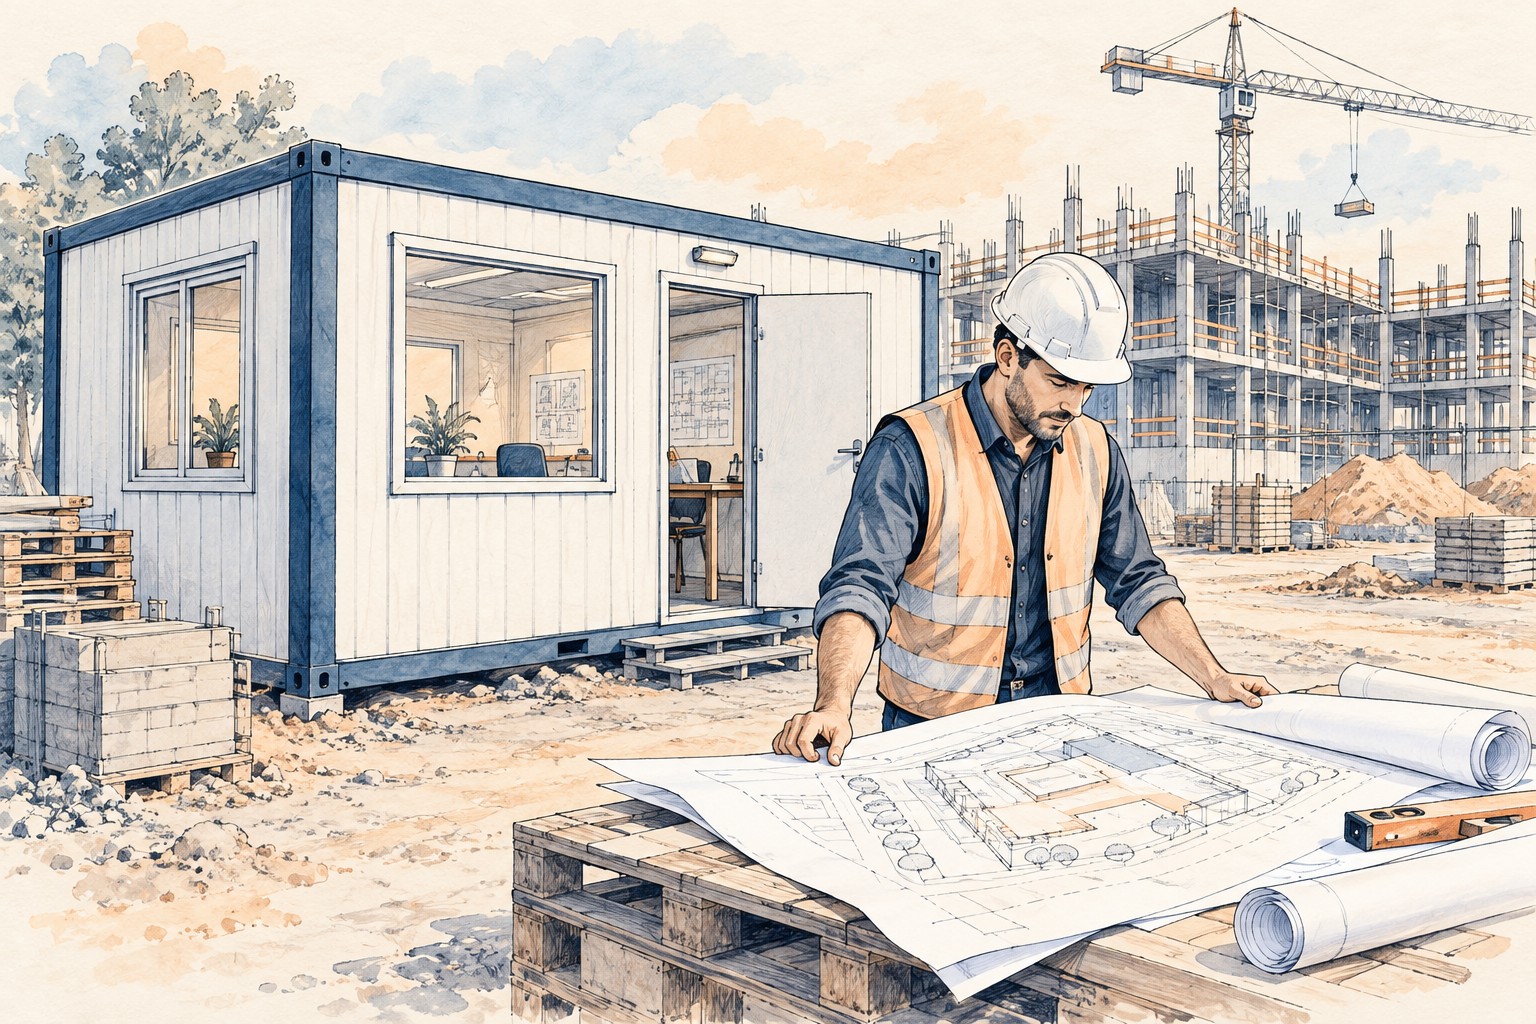
O opodatkowaniu kontenera nie rozstrzyga sama nazwa ani możliwość przewiezienia go w inne miejsce. Potrzebna jest ocena cech obiektu i sposobu posadowienia. To ważne zwłaszcza dla firm budowlanych korzystających z zaplecza biurowego, sanitarnego i magazynowego.
Co wyjaśnił minister?
Interpretacja ogólna z 2 stycznia 2026 r., nr DPL2.8401.6.2025, dotyczy trwałego związania obiektów kontenerowych z gruntem w stanie prawnym od 2025 r. Rozróżnia samo ustawienie obiektu od jego fizycznego połączenia z gruntem z wykorzystaniem odpowiednich technik.
Samo ustawienie nie wystarcza
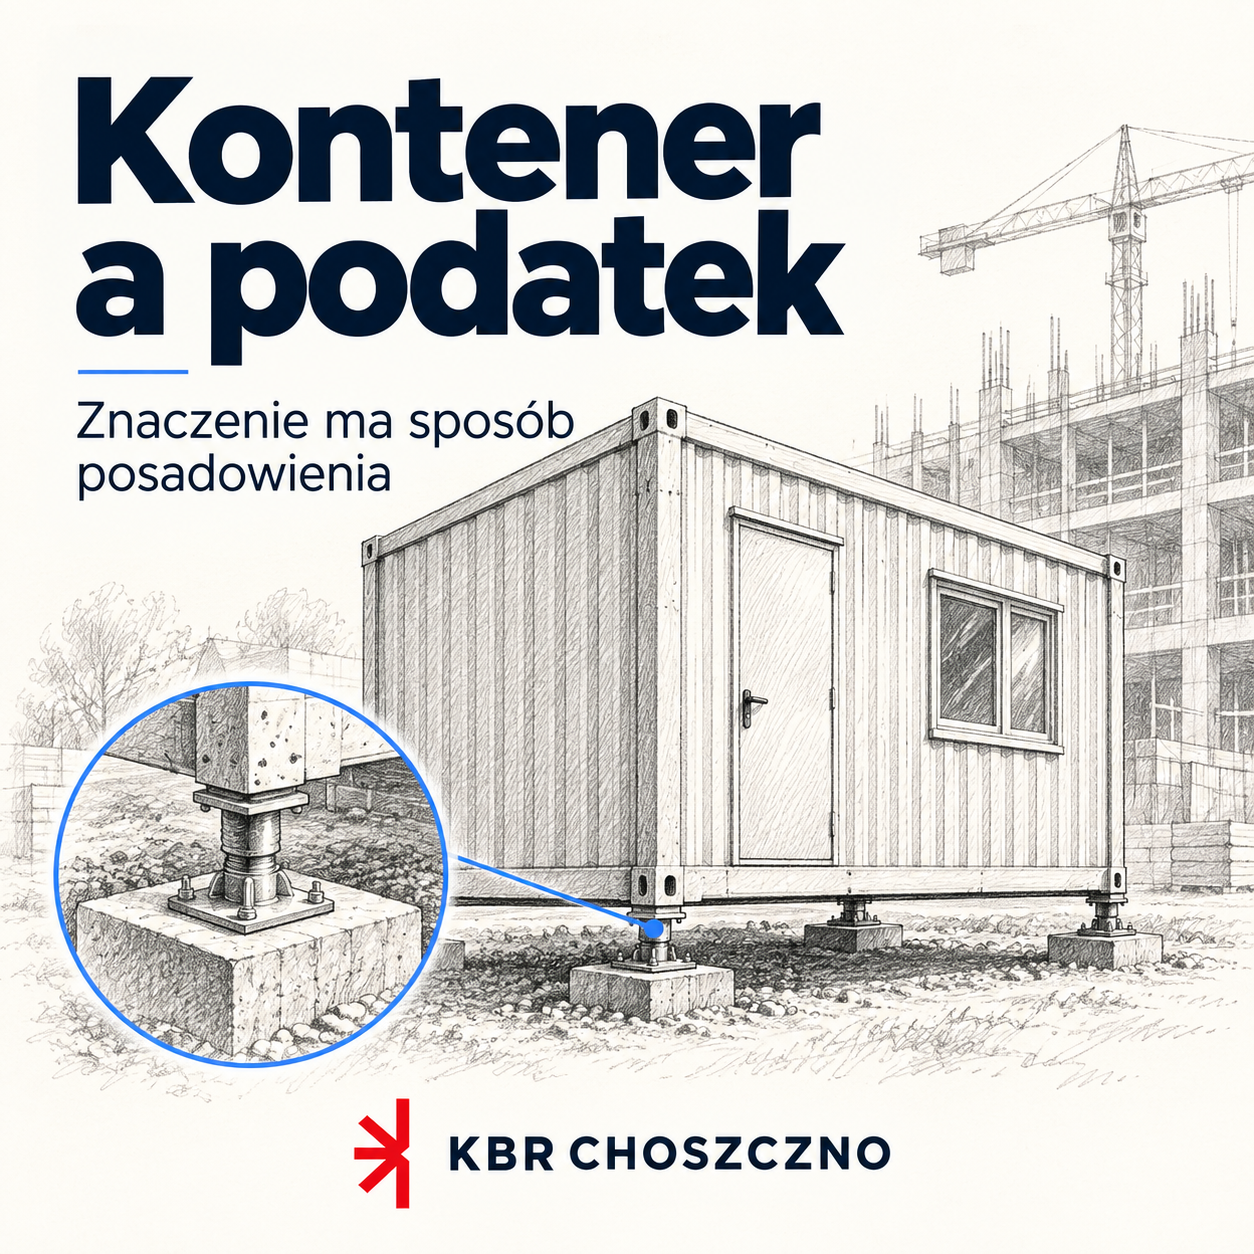
Wiele kontenerów transportowych, biurowych czy sanitarnych nie jest przymocowanych do podłoża. Minister wskazuje, że takie obiekty co do zasady nie spełniają przesłanki trwałego związania z gruntem i nie stanowią z tego tytułu budowli wymienionej w poz. 10 załącznika nr 4 do ustawy. Każdorazowo trzeba jednak ocenić rzeczywiste cechy konkretnego obiektu.
Zakotwienie może zmienić ocenę
Kontener przymocowany do gruntu lub połączonego z nim podłoża w sposób zapewniający stabilność i odporność na czynniki zewnętrzne może spełniać tę przesłankę. Możliwość późniejszego demontażu nie przekreśla automatycznie trwałego związania.
Najpierw należy również sprawdzić, czy obiekt nie spełnia definicji budynku. Jeżeli spełnia łącznie wymagane cechy budynku, nie klasyfikuje się go jako budowli tylko dlatego, że ma konstrukcję kontenerową.
Jakie informacje zebrać?
- Opis techniczny i przeznaczenie kontenera.
- Zdjęcia oraz dokumentację sposobu ustawienia lub mocowania.
- Dane o fundamentach, podporach i kotwach.
- Informacje o montażu, instalacjach i zmianach konstrukcji.
- Dokumenty dotyczące własności obiektu i nieruchomości.
Przed rozmową z księgowością lub doradcą warto porównać dokumentację ze stanem na placu. Kontener mógł być później zakotwiony albo przebudowany, choć pierwotna faktura opisuje wyłącznie jego zakup.
Unikaj jednej odpowiedzi dla wszystkich kontenerów
W zestawieniu majątku wyodrębnij poszczególne obiekty. Zapisz, czym różnią się ich konstrukcja i sposób posadowienia. Taka dokumentacja pomaga uzasadnić przyjęte rozliczenie i sprawdzić, czy po zmianach na terenie firmy potrzebna jest ponowna ocena.
Źródło: interpretacja ogólna MF nr DPL2.8401.6.2025; materiał szkoleniowy Magdaleny Pikuły, wrzesień 2026 r., s. 207–209. Stan informacji: 28.09.2026 r.