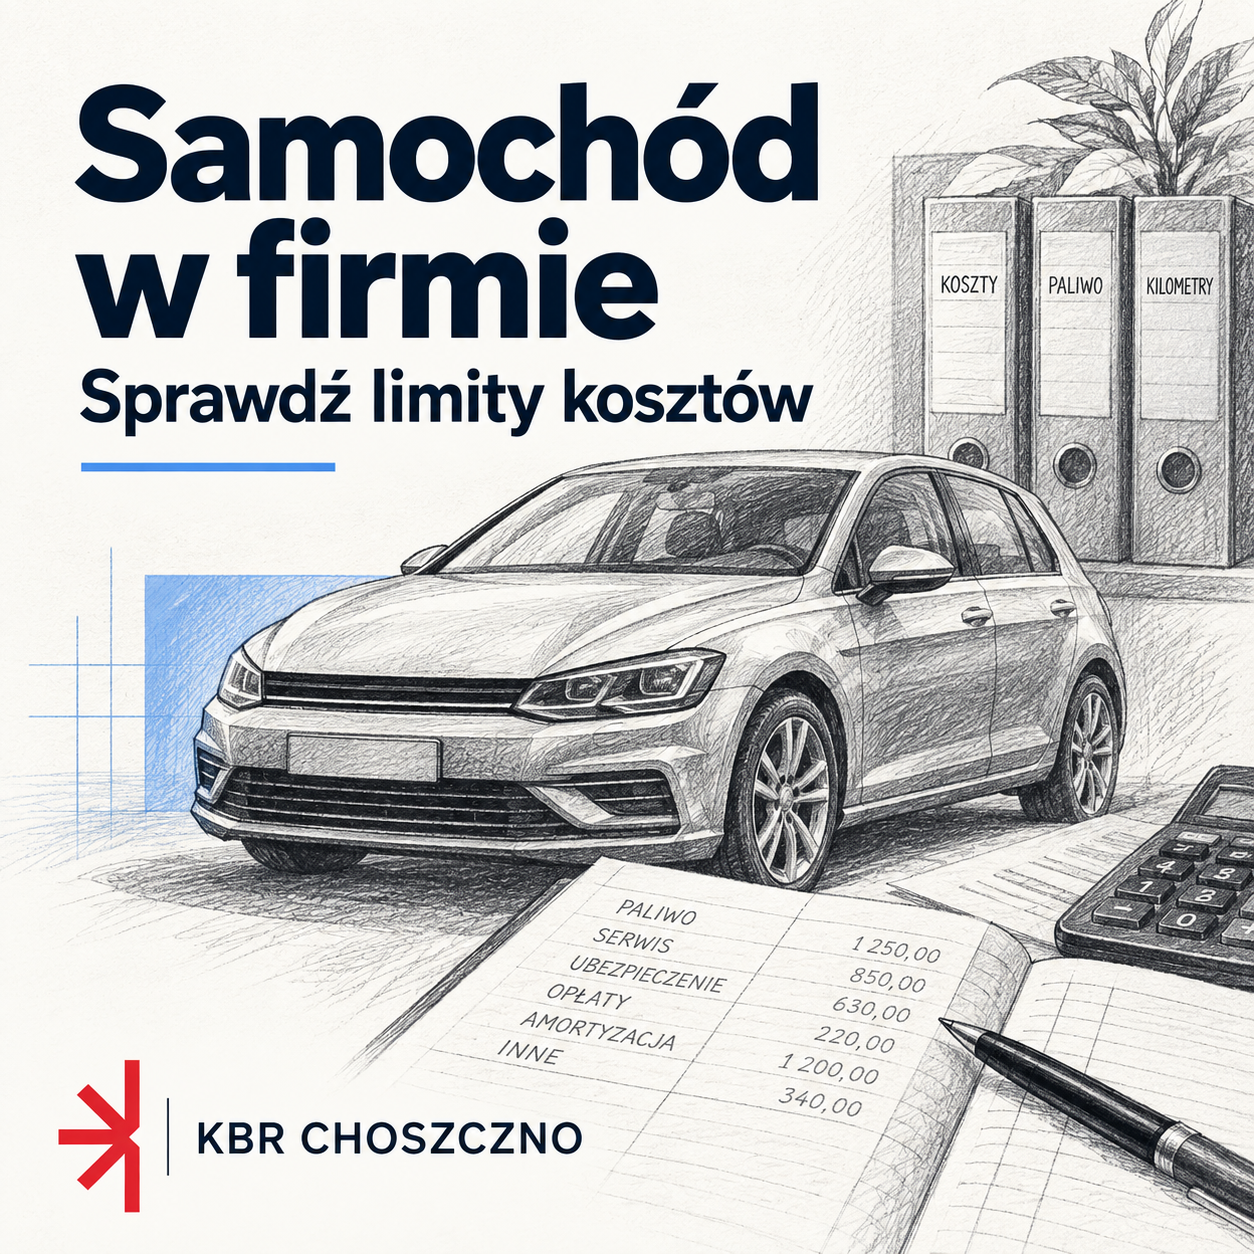
Przy rozliczeniu samochodu osobowego w 2026 r. nie wystarczy znać ceny pojazdu. Trzeba ustalić napęd, emisję CO₂, sposób używania i podstawę korzystania z auta. Znaczenie ma również data wprowadzenia go do ewidencji środków trwałych.
Trzy limity wartości
Dla samochodów objętych nowymi zasadami limity podatkowe wynoszą: 225 000 zł dla pojazdów elektrycznych i napędzanych wodorem, 150 000 zł dla samochodów z silnikiem spalinowym o emisji CO₂ poniżej 50 g/km oraz 100 000 zł przy emisji co najmniej 50 g/km. Właściwą emisję ustala się na podstawie danych w centralnej ewidencji pojazdów. Określenie auta jako hybrydy samo w sobie nie rozstrzyga o limicie.
Zakup i leasing wymagają rozróżnienia
Przy własnym samochodzie ograniczenie dotyczy m.in. odpisów amortyzacyjnych. Przy leasingu operacyjnym ocenia się odpowiednią część opłat związaną ze spłatą wartości samochodu. Nie należy mechanicznie stosować jednej proporcji do wszystkich kosztów eksploatacji.
Przepisy przejściowe chronią pojazdy wprowadzone do ewidencji środków trwałych podatnika przed 1 stycznia 2026 r. Sama wcześniejsza data zawarcia umowy leasingu operacyjnego nie daje analogicznej ochrony. Takie stanowisko prezentuje Dyrektor KIS w interpretacjach dotyczących rat rozliczanych od 2026 r.
Uproszczony przykład proporcji
Załóżmy, że wartość samochodu przyjmowana do obliczenia ograniczenia wynosi 160 000 zł, a właściwy limit to 100 000 zł. Proporcja wynosi 62,5%. Przy części raty objętej ograniczeniem w wysokości 2000 zł daje to 1250 zł kosztu. To przykład samego działania limitu — w konkretnej umowie trzeba osobno ustalić podstawę, VAT, część odsetkową i inne składniki opłaty.
Co przekazać księgowości?
- Umowę zakupu lub leasingu i harmonogram opłat.
- Dane pojazdu oraz informację o emisji CO₂.
- Datę przyjęcia do używania i wpisu do ewidencji, jeśli dotyczy.
- Informację o wykorzystaniu prywatnym i firmowym.
- Faktury z rozbiciem składników raty.
Przed zmianą samochodu poproś o kalkulację opartą na konkretnym modelu i umowie. Porównuj całkowity wydatek oraz możliwy koszt podatkowy, a nie wyłącznie miesięczną ratę.
Źródła: MF — Podatki 2026, interpretacja indywidualna dotycząca leasingu. Interpretacja odnosi się do opisanego w niej stanu faktycznego. Stan informacji: 28.09.2026 r.